विज्ञापन / Advertisement
Profit and Loss
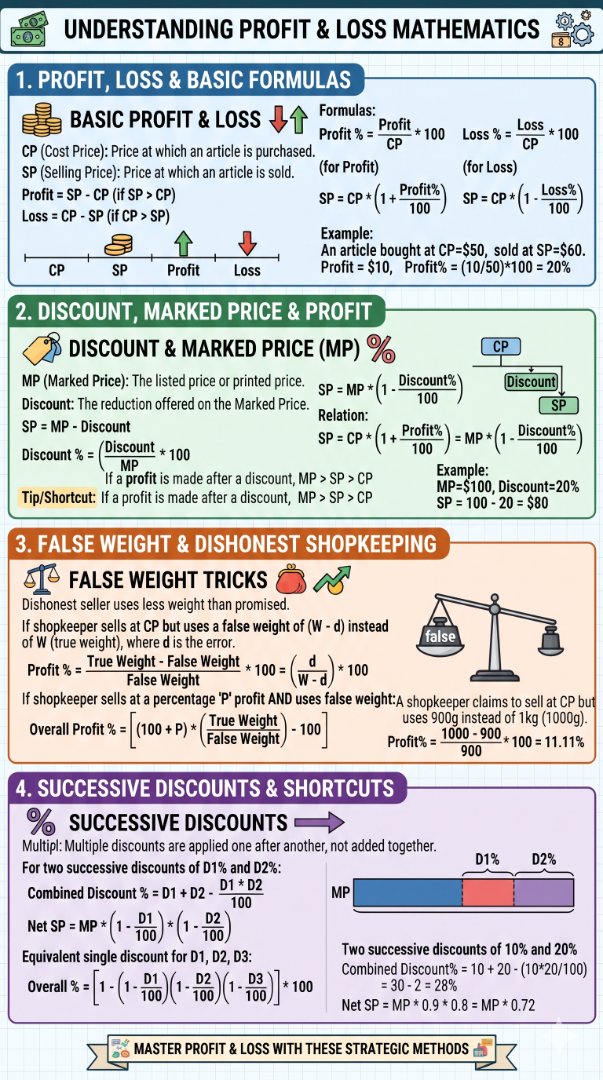
1. मूल शब्दावली
| शब्द | अर्थ |
|---|---|
| क्रय मूल्य (CP) | वस्तु को खरीदने की कीमत |
| विक्रय मूल्य (SP) | वस्तु को बेचने की कीमत |
| अंकित मूल्य (MP) | दुकानदार द्वारा वस्तु पर लिखी कीमत |
| छूट (Discount) | अंकित मूल्य में से घटाई गई राशि |
| लाभ (Profit) | जब SP > CP |
| हानि (Loss) | जब CP > SP |
2. मूल सूत्र
- लाभ = SP − CP
- हानि = CP − SP
- लाभ % = (लाभ / CP) × 100
- हानि % = (हानि / CP) × 100
- SP = CP × (100 + लाभ%) / 100
- SP = CP × (100 − हानि%) / 100
- CP = SP × 100 / (100 + लाभ%)
- CP = SP × 100 / (100 − हानि%)
याद रखें: लाभ और हानि का प्रतिशत हमेशा क्रय मूल्य (CP) पर निकलता है, विक्रय मूल्य पर नहीं।
उदाहरण 1: CP = ₹500 और SP = ₹600 हो, तो लाभ?
लाभ = 600 − 500 = 100, लाभ % = (100/500) × 100 = 20%
उदाहरण 2: ₹800 की वस्तु 12.5% हानि पर बेची गई। SP?
हानि = 12.5% = 1/8 → SP = 800 × 7/8 = ₹700
उदाहरण 3: SP = ₹1320 है और लाभ 10% है, तो CP?
CP = 1320 × 100/110 = ₹1200
3. अनुपात विधि (सबसे तेज ट्रिक)
लाभ या हानि प्रतिशत को भिन्न में बदलकर CP : SP का अनुपात निकालें।
| लाभ/हानि | CP : SP |
|---|---|
| 10% लाभ | 10 : 11 |
| 20% लाभ | 5 : 6 |
| 25% लाभ | 4 : 5 |
| 33.33% लाभ | 3 : 4 |
| 12.5% लाभ | 8 : 9 |
| 16.67% लाभ | 6 : 7 |
| 20% हानि | 5 : 4 |
| 25% हानि | 4 : 3 |
| 10% हानि | 10 : 9 |
उदाहरण: 25% लाभ पर SP = ₹500, तो CP?
CP : SP = 4 : 5, 5 भाग = 500 → 1 भाग = 100
CP = 4 × 100 = ₹400
4. समान विक्रय मूल्य पर लाभ और हानि
यदि दो वस्तुएँ समान SP पर बेची जाएँ, एक पर x% लाभ और दूसरी पर x% हानि, तो कुल मिलाकर हमेशा हानि होती है।
कुल हानि % = x² / 100
उदाहरण: दो वस्तुएँ ₹1200 प्रत्येक में बेची गईं, एक पर 20% लाभ और दूसरी पर 20% हानि। कुल परिणाम?
हानि = 20²/100 = 4% हानि
जाँच: पहली का CP = 1200 × 100/120 = 1000, दूसरी का CP = 1200 × 100/80 = 1500
कुल CP = 2500, कुल SP = 2400, हानि = 100 → 100/2500 × 100 = 4% ✓
ध्यान दें: यह सूत्र केवल समान SP पर लागू होता है। समान CP पर बेचने पर इसका उपयोग नहीं करना है।
5. छूट और अंकित मूल्य (Discount and Marked Price)
- छूट = अंकित मूल्य − विक्रय मूल्य
- छूट % = (छूट / अंकित मूल्य) × 100 (छूट हमेशा MP पर निकलती है)
- SP = MP × (100 − छूट%) / 100
- MP = SP × 100 / (100 − छूट%)
उदाहरण: अंकित मूल्य ₹1000 और छूट 20% हो, तो SP = 1000 × 0.8 = ₹800
यदि इसका CP ₹640 हो, तो लाभ = 160 और लाभ % = 160/640 × 100 = 25%
क्रमिक छूट (Successive Discount)
दो छूटें a% और b% क्रमशः दी जाएँ, तो कुल छूट:
कुल छूट % = a + b − (ab / 100)
उदाहरण: 20% और 10% की क्रमिक छूट
= 20 + 10 − (20 × 10)/100 = 30 − 2 = 28%
₹1000 पर SP = 1000 × 0.72 = ₹720
6. अंकित मूल्य और लाभ का संबंध
यदि दुकानदार CP से x% अधिक अंकित मूल्य रखे और फिर y% छूट दे, तो
लाभ/हानि % = x − y − (xy / 100)
उदाहरण: अंकित मूल्य CP से 40% अधिक है और 25% छूट दी जाती है। लाभ?
= 40 − 25 − (40 × 25)/100 = 15 − 10 = 5% लाभ
7. बेईमान दुकानदार (False Weight)
यदि दुकानदार सही मूल्य पर बेचता है लेकिन कम तोलता है, तो
लाभ % = [त्रुटि / (सही तोल − त्रुटि)] × 100
उदाहरण: दुकानदार 1 किग्रा की जगह 900 ग्राम तोलता है।
त्रुटि = 100 ग्राम, लाभ = 100/900 × 100 = 11.11%
उदाहरण: 1 किग्रा की जगह 800 ग्राम तोले तो लाभ = 200/800 × 100 = 25%
8. वस्तुओं की संख्या वाले प्रश्न
यदि x वस्तुओं का CP, y वस्तुओं के SP के बराबर हो (x > y), तो
लाभ % = [(x − y) / y] × 100
उदाहरण: 15 वस्तुओं का क्रय मूल्य 12 वस्तुओं के विक्रय मूल्य के बराबर है। लाभ?
= (15 − 12)/12 × 100 = 25%
9. अतिरिक्त व्यय (Overhead) वाले प्रश्न
कुल क्रय मूल्य में मरम्मत, ढुलाई जैसे अतिरिक्त खर्च जोड़ें, फिर लाभ-हानि निकालें।
उदाहरण: एक वस्तु ₹1200 में खरीदी, ₹300 की मरम्मत कराई और ₹1800 में बेची। लाभ?
कुल CP = 1200 + 300 = 1500
लाभ = 1800 − 1500 = 300 → लाभ % = 300/1500 × 100 = 20%
10. परीक्षा के लिए महत्वपूर्ण ट्रिक्स
- लाभ-हानि हमेशा CP पर और छूट हमेशा MP पर निकलती है।
- अनुपात तालिका (10% = 10:11, 25% = 4:5) कंठस्थ करें।
- क्रमिक छूट के लिए a + b − ab/100 लगाएँ।
- समान SP पर x% लाभ और x% हानि हो, तो x²/100 हानि।
- प्रश्न में 'दुकानदार लागत मूल्य पर बेचता है पर कम तोलता है', तो तुरंत false weight सूत्र लगाएँ।
- लाभ और छूट के मिश्रित प्रश्न में x − y − xy/100 सूत्र उपयोगी है।
11. अभ्यास प्रश्न (Practice Questions)
- CP = ₹250 और SP = ₹300 हो, तो लाभ प्रतिशत?
- ₹1500 की वस्तु 8% हानि पर बेची गई। SP?
- SP = ₹2640 पर 10% लाभ हो, तो CP?
- अंकित मूल्य ₹2000 और छूट 15% हो, तो SP?
- 10% और 10% की क्रमिक छूट का कुल प्रभाव?
- समान SP पर दो वस्तुएँ बेची गईं, एक पर 10% लाभ और एक पर 10% हानि। कुल परिणाम?
- 25 वस्तुओं का CP, 20 वस्तुओं के SP के बराबर है। लाभ?
- अंकित मूल्य CP से 50% अधिक है और 20% छूट दी जाती है। लाभ?
- दुकानदार 1 किग्रा की जगह 800 ग्राम तोलता है। लाभ?
- A, B को 20% लाभ पर बेचता है, B, C को 25% लाभ पर बेचता है। C ₹1500 देता है। A का CP?
उत्तर:
- 20%
- ₹1380
- ₹2400
- ₹1700
- 19%
- 1% हानि
- 25%
- 20%
- 25%
- ₹1000
निष्कर्ष
लाभ एवं हानि के प्रश्न अनुपात तालिका और कुछ सूत्रों से बहुत तेज हल होते हैं। CP और MP का आधार पहचानें, क्रमिक छूट और false weight के सूत्र याद रखें और रोज़ अभ्यास करें, तो SSC, Bank, Railway और RPSC में यह अध्याय आपके पक्के अंक बनेगा।
विज्ञापन / Advertisement
💬 Leave a Comment & Rating